

Tỷ lệ bao phủ nợ xấu là một trong những chỉ số được sử dụng phổ biến để đánh giá mức độ dự phòng và khả năng chống đỡ rủi ro tín dụng của ngân hàng. Vậy tỷ lệ bao phủ nợ xấu là gì, chỉ số LLR được tính như thế nào và tỷ lệ cao hay thấp phản ánh điều gì? Bài viết sẽ giúp bạn hiểu rõ công thức, ý nghĩa và cách đánh giá chỉ số này trong phân tích hoạt động ngân hàng.
Tỷ lệ bao phủ nợ xấu là chỉ số cho biết quy mô dự phòng rủi ro tín dụng của ngân hàng so với tổng nợ xấu tại một thời điểm nhất định. Chỉ số này thường được gọi là LLR (Loan Loss Reserve Coverage Ratio), giúp đánh giá mức độ “bao phủ” của bộ đệm dự phòng đối với các khoản nợ có rủi ro.
Hiểu đơn giản, LLR cho biết ngân hàng có bao nhiêu đồng dự phòng cho mỗi đồng nợ xấu. Chẳng hạn, LLR 100% nghĩa là số dư dự phòng tương đương tổng nợ xấu; LLR 150% tương ứng với 1,5 đồng dự phòng trên mỗi đồng nợ xấu.
Về cơ bản, tỷ lệ bao phủ nợ xấu LLR được tính bằng số dư dự phòng rủi ro tín dụng chia cho tổng nợ xấu. Khi tìm hiểu tỷ lệ bao phủ nợ xấu LLR là gì, cần lưu ý đây chỉ là một chỉ số phân tích và nên được xem xét cùng NPL, chất lượng tài sản, khả năng thu hồi nợ và các chỉ tiêu tài chính khác.
Một tỷ lệ bao phủ nợ xấu cao thường cho thấy ngân hàng đang duy trì lượng dự phòng tương đối lớn so với quy mô nợ xấu. Bộ đệm này có thể giúp ngân hàng giảm bớt tác động đến lợi nhuận và nguồn vốn nếu một phần khoản vay không thể thu hồi.
Tuy nhiên, LLR không phải chỉ tiêu duy nhất để đánh giá mức độ an toàn tài chính. Khi phân tích tỷ lệ bao phủ nợ xấu của ngân hàng, cần xem thêm tỷ lệ nợ xấu, chất lượng tài sản, khả năng sinh lời và xu hướng trích lập dự phòng.
Một trong những ý nghĩa tỷ lệ bao phủ nợ xấu quan trọng là cho thấy mức độ dự phòng mà ngân hàng đã tích lũy để hấp thụ một phần tổn thất có thể phát sinh từ danh mục nợ xấu.
LLR càng cao thường đồng nghĩa với bộ đệm dự phòng càng dày. Ngược lại, tỷ lệ bao phủ nợ xấu thấp có thể khiến lợi nhuận nhạy cảm hơn nếu nợ xấu tiếp tục tăng và ngân hàng phải tăng trích lập trong những kỳ sau.
LLR là một chỉ báo hữu ích khi đánh giá hoạt động quản trị rủi ro tín dụng. Việc duy trì dự phòng phù hợp giúp ngân hàng chủ động hơn trước nguy cơ tổn thất từ các khoản cho vay.
Tuy nhiên, LLR cao không đồng nghĩa rủi ro tín dụng thấp và LLR thấp cũng chưa đủ để kết luận ngân hàng quản trị rủi ro yếu. Cần đặt chỉ số này trong tương quan với cơ cấu danh mục tín dụng, khả năng thu hồi nợ và chất lượng tài sản.
Chi phí dự phòng là một yếu tố ảnh hưởng trực tiếp đến lợi nhuận ngân hàng. Khi tăng trích lập, lợi nhuận trong kỳ có thể chịu áp lực nhưng ngân hàng đồng thời củng cố bộ đệm trước rủi ro tín dụng.
Ngược lại, lợi nhuận tăng nhờ chi phí dự phòng giảm không nhất thiết đồng nghĩa chất lượng lợi nhuận được cải thiện. Do đó, khi phân tích tỷ lệ bao phủ nợ xấu phản ánh gì, nên xem LLR cùng chi phí dự phòng và diễn biến nợ xấu qua nhiều kỳ.
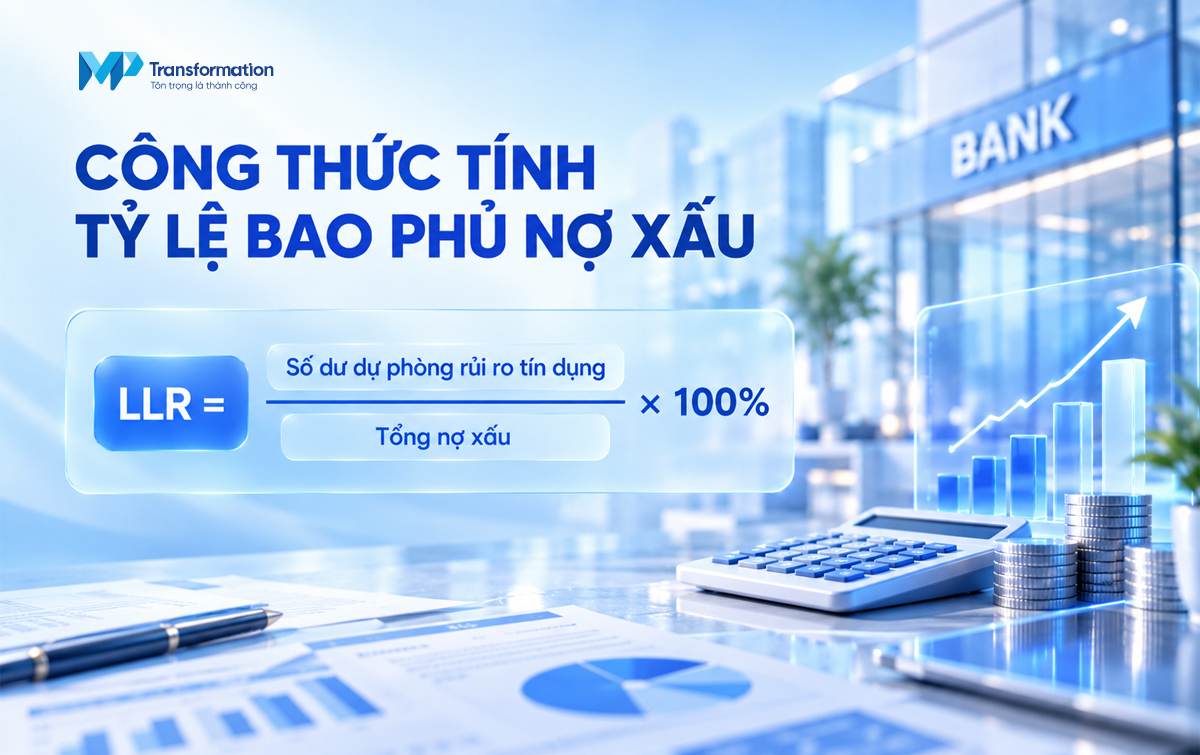
Tỷ lệ bao phủ nợ xấu công thức thường được thể hiện như sau:
LLR = (Số dư dự phòng rủi ro tín dụng / Tổng nợ xấu) × 100%
Trong đó:
Có thể hiểu trực quan:
LLR = Dự phòng / Nợ xấu × 100%
Ví dụ, ngân hàng A có:
Khi đó:
LLR = 6.000 / 5.000 × 100% = 120%
Như vậy, ngân hàng A có mức dự phòng tương đương 120% tổng nợ xấu tại thời điểm tính toán.
Tuy nhiên, khi lấy số liệu từ các báo cáo khác nhau, cần kiểm tra kỹ phạm vi dự phòng và mẫu số mà từng tổ chức sử dụng. Việc này đặc biệt quan trọng khi so sánh LLR giữa các ngân hàng hoặc giữa các kỳ.
Không có một mức LLR duy nhất có thể dùng để kết luận ngân hàng an toàn hay rủi ro trong mọi trường hợp. Trong phân tích tài chính, LLR thường được đọc theo hướng: tỷ lệ càng cao thì bộ đệm dự phòng so với nợ xấu càng lớn, trong khi tỷ lệ thấp cho thấy mức dự phòng tương đối mỏng hơn.
Có thể tham khảo cách hiểu đơn giản:
| Mức LLR | Cách đánh giá tham khảo |
| Trên 100% | Dự phòng lớn hơn tổng nợ xấu, cho thấy bộ đệm dự phòng tương đối dày |
| Khoảng 70–100% | Dự phòng ở mức đáng kể nhưng chưa tương đương toàn bộ nợ xấu |
| Khoảng 50–70% | Bộ đệm dự phòng thấp hơn quy mô nợ xấu, cần xem xét thêm chất lượng tài sản |
| Dưới 50% | Mức bao phủ tương đối thấp, cần theo dõi khả năng trích lập bổ sung nếu nợ xấu tăng |
Các khoảng trên chỉ mang tính tham khảo trong phân tích, không phải mức xếp loại hay ngưỡng pháp lý áp dụng chung cho tất cả ngân hàng.
Chẳng hạn, dữ liệu cập nhật giữa năm 2026 cho thấy LLR giữa các ngân hàng có sự phân hóa rất lớn: một số ngân hàng duy trì trên 100%, trong khi nhiều ngân hàng có tỷ lệ thấp hơn đáng kể. Điều này cho thấy không nên đánh giá ngân hàng chỉ bằng một ngưỡng LLR cố định mà cần xem xét cả chất lượng tài sản và xu hướng biến động của chỉ số.
Đặc biệt, tỷ lệ bao phủ nợ xấu giảm cũng chưa chắc là dấu hiệu tiêu cực trong mọi trường hợp. LLR có thể giảm khi nợ xấu tăng nhanh hơn dự phòng, khi ngân hàng sử dụng dự phòng để xử lý nợ hoặc khi chính sách trích lập thay đổi. Vì vậy, cần tìm hiểu nguyên nhân trước khi đưa ra kết luận.
LLR, NPL và tỷ lệ dự phòng rủi ro đều liên quan đến chất lượng tín dụng nhưng phản ánh những khía cạnh khác nhau. NPL tập trung vào quy mô nợ xấu trong danh mục tín dụng, trong khi LLR cho biết mức dự phòng hiện có so với nợ xấu.
| Chỉ tiêu | Nội dung phản ánh | Công thức khái quát |
| NPL | Mức độ nợ xấu trong tổng dư nợ | Nợ xấu / Tổng dư nợ |
| LLR | Mức độ dự phòng bao phủ nợ xấu | Dự phòng / Nợ xấu |
| Tỷ lệ dự phòng rủi ro | Mức dự phòng so với một quy mô tín dụng/tài sản nhất định | Tùy phương pháp và mục đích phân tích |
NPL (Non-Performing Loan) là tỷ lệ nợ xấu trên tổng dư nợ, thường được sử dụng để đánh giá chất lượng tín dụng của ngân hàng. NPL càng cao cho thấy tỷ trọng các khoản nợ có vấn đề trong danh mục tín dụng càng lớn.
Trong khi đó, LLR tập trung vào khả năng dự phòng cho phần nợ xấu đó. Có thể hiểu đơn giản: NPL trả lời “ngân hàng đang có bao nhiêu nợ xấu?”, còn LLR trả lời “ngân hàng đã có bao nhiêu dự phòng so với số nợ xấu đó?”
Hai chỉ số vì vậy cần được xem xét đồng thời. Một ngân hàng có NPL thấp và LLR cao thường có bức tranh chất lượng tín dụng tích cực hơn, trong khi NPL tăng cùng LLR giảm là tín hiệu cần được theo dõi sát hơn.
LLR và tỷ lệ dự phòng rủi ro đều liên quan đến việc ngân hàng chuẩn bị nguồn lực để ứng phó với tổn thất tín dụng, nhưng không nên xem hai chỉ số là một.
LLR lấy nợ xấu làm cơ sở so sánh với số dư dự phòng, qua đó phản ánh mức độ bao phủ của bộ đệm đối với nợ xấu. Trong khi đó, các tỷ lệ dự phòng khác có thể sử dụng tổng dư nợ, tài sản có rủi ro hoặc một nhóm tài sản cụ thể làm mẫu số, tùy mục đích phân tích và quy định áp dụng.
Về pháp lý, cần phân biệt LLR là chỉ số phân tích với các quy định về phân loại nợ và trích lập dự phòng. Việc phân loại tài sản có của tổ chức tín dụng hiện được điều chỉnh bởi quy định của Ngân hàng Nhà nước, trong đó Thông tư 31/2024/TT-NHNN quy định về phân loại tài sản có trong hoạt động của ngân hàng thương mại; các quy định này đã tiếp tục được sửa đổi, bổ sung. Vì vậy, không nên hiểu một mức LLR cụ thể là “mức tối thiểu pháp luật bắt buộc” nếu không có căn cứ pháp lý tương ứng.
Khi đánh giá tỷ lệ bao phủ nợ xấu ngân hàng, nên kết hợp LLR với NPL, chi phí dự phòng, tỷ lệ nợ nhóm 2, chất lượng tài sản bảo đảm và khả năng thu hồi nợ. Cách tiếp cận này giúp phản ánh đầy đủ hơn chất lượng tín dụng thay vì phụ thuộc vào một chỉ số riêng lẻ.
Tỷ lệ bao phủ nợ xấu là chỉ số quan trọng giúp đánh giá mức độ dự phòng của ngân hàng so với quy mô nợ xấu, qua đó cung cấp thêm góc nhìn về khả năng hấp thụ tổn thất và quản trị rủi ro tín dụng. LLR cao thường cho thấy bộ đệm dự phòng dày hơn, nhưng không thể được sử dụng độc lập để kết luận ngân hàng an toàn hay rủi ro.
Để đánh giá chính xác hơn tỷ lệ bao phủ nợ xấu của ngân hàng, cần đặt LLR trong mối tương quan với NPL, chi phí dự phòng, chất lượng tài sản và xu hướng biến động qua nhiều kỳ. Đặc biệt, khi tỷ lệ bao phủ nợ xấu giảm, việc xác định nguyên nhân đằng sau biến động sẽ quan trọng hơn việc chỉ nhìn vào con số cao hay thấp.
Để tìm hiểu thêm về MP Transformation, hãy theo dõi và tương tác với chúng tôi trên các trang mạng xã hội
Tầng 10, Tòa nhà Sudico, Đường Mễ Trì, Mỹ Đình 1, Quận Nam Từ Liêm, Hà Nội.
1900585853
contact@mpt.com.vn