

Mô hình SWOT trong ngân hàng là công cụ giúp đánh giá toàn diện các yếu tố nội bộ và môi trường bên ngoài có thể ảnh hưởng đến hoạt động kinh doanh. Thông qua 4 nhóm yếu tố Strengths, Weaknesses, Opportunities và Threats, ngân hàng có thể xác định lợi thế, hạn chế, cơ hội phát triển và những rủi ro cần ứng phó.
Để xây dựng mô hình SWOT, ngân hàng cần xem xét cả những yếu tố bên trong tổ chức và tác động từ môi trường bên ngoài. Cách phân chia này giúp kết quả phân tích có cơ sở rõ ràng hơn, thay vì chỉ liệt kê các điểm mạnh, điểm yếu một cách riêng lẻ.
Yếu tố nội bộ phản ánh những đặc điểm thuộc chính ngân hàng và có khả năng tác động trực tiếp đến năng lực cạnh tranh. Đây là cơ sở để xác định Strengths – Điểm mạnh và Weaknesses – Điểm yếu.
Một số nhóm yếu tố có thể xem xét gồm:
Chẳng hạn, một ngân hàng có thương hiệu mạnh, mạng lưới rộng và hệ thống ngân hàng số phát triển có thể xem đây là những lợi thế nội tại. Ngược lại, chi phí vận hành cao, quy trình còn nhiều bước hoặc hệ thống công nghệ chưa đồng bộ có thể trở thành điểm hạn chế.
Yếu tố bên ngoài là những tác động đến từ thị trường và môi trường kinh doanh mà ngân hàng khó kiểm soát trực tiếp. Nhóm này được sử dụng để xác định Opportunities – Cơ hội và Threats – Thách thức.
Các yếu tố thường được xem xét gồm:
Ví dụ, xu hướng thanh toán số ngày càng phổ biến có thể mở ra cơ hội phát triển sản phẩm ngân hàng số. Trong khi đó, cạnh tranh từ Fintech và yêu cầu ngày càng cao về bảo mật dữ liệu có thể tạo thêm áp lực cho ngân hàng. Các ví dụ về SWOT trong lĩnh vực tài chính cũng thường xem công nghệ, cạnh tranh, dữ liệu và yêu cầu tuân thủ là những yếu tố quan trọng cần theo dõi.
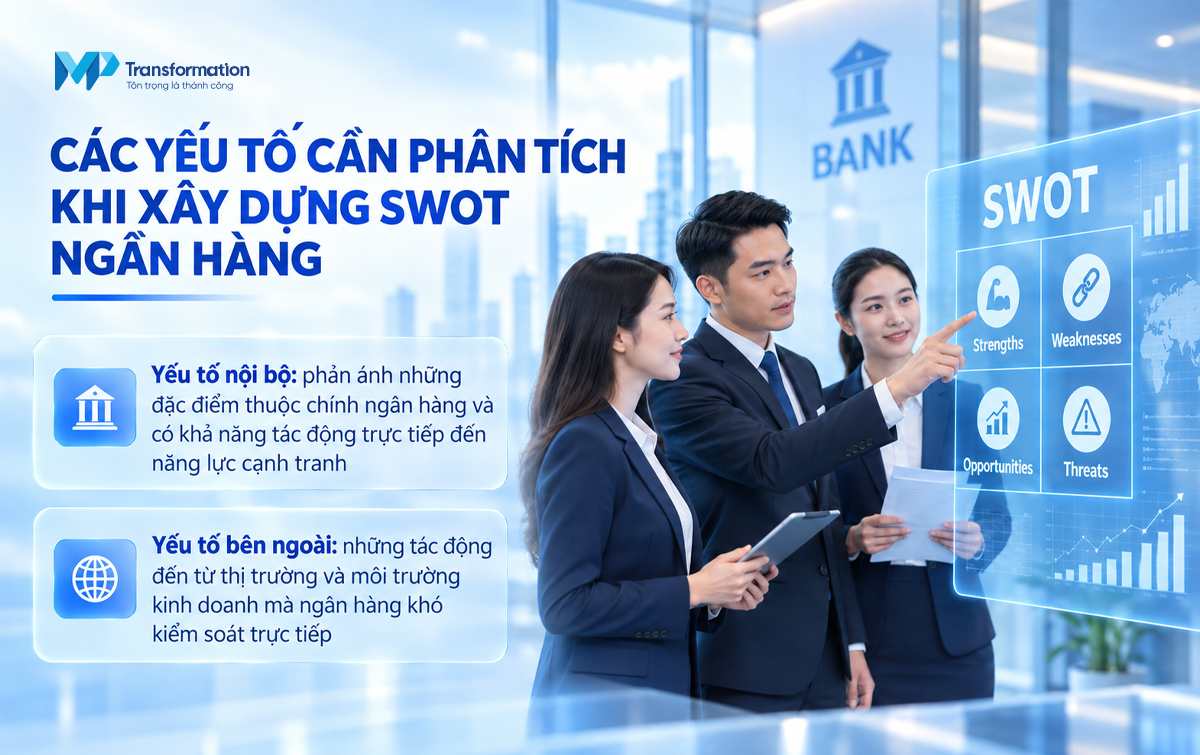
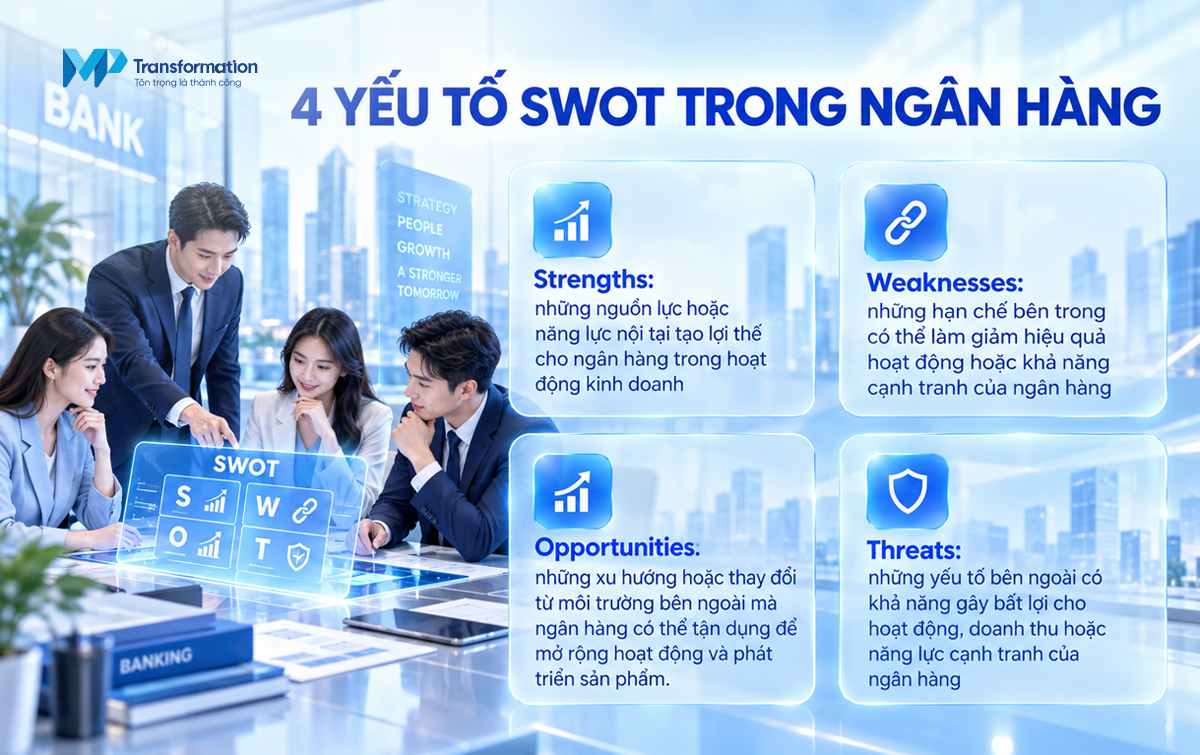
SWOT là viết tắt của Strengths – Weaknesses – Opportunities – Threats, tương ứng với Điểm mạnh, Điểm yếu, Cơ hội và Thách thức. Hai yếu tố đầu phản ánh nội lực của ngân hàng, trong khi hai yếu tố sau tập trung vào môi trường bên ngoài.
Strengths là những nguồn lực hoặc năng lực nội tại tạo lợi thế cho ngân hàng trong hoạt động kinh doanh.
Một số điểm mạnh thường được xem xét gồm:
Ví dụ, một ngân hàng có cơ sở khách hàng lớn và dữ liệu giao dịch phong phú có thể tận dụng lợi thế này để phát triển sản phẩm cá nhân hóa, tăng khả năng bán chéo và cải thiện trải nghiệm khách hàng.
Weaknesses là những hạn chế bên trong có thể làm giảm hiệu quả hoạt động hoặc khả năng cạnh tranh của ngân hàng.
Các điểm yếu có thể xuất phát từ:
Việc xác định điểm yếu cần dựa trên dữ liệu và so sánh với mục tiêu hoặc năng lực của đối thủ, thay vì chỉ liệt kê những vấn đề đang tồn tại. Một phân tích SWOT có giá trị cần chỉ ra điểm yếu nào đang thực sự ảnh hưởng đến hoạt động và cần được ưu tiên cải thiện.
Opportunities là những xu hướng hoặc thay đổi từ môi trường bên ngoài mà ngân hàng có thể tận dụng để mở rộng hoạt động và phát triển sản phẩm.
Một số cơ hội phổ biến trong ngành ngân hàng gồm:
Đặc biệt, chuyển đổi số tạo ra nhiều cơ hội để ngân hàng thay đổi cách tiếp cận khách hàng, tự động hóa quy trình và phát triển sản phẩm mới. Tuy nhiên, cơ hội chỉ trở thành giá trị thực tế khi ngân hàng có đủ nguồn lực và khả năng triển khai phù hợp.
Threats là những yếu tố bên ngoài có khả năng gây bất lợi cho hoạt động, doanh thu hoặc năng lực cạnh tranh của ngân hàng.
Các thách thức thường được đưa vào phân tích gồm:
Một điểm đáng chú ý là các thách thức có thể tác động đồng thời đến nhiều hoạt động. Chẳng hạn, việc tăng cường bảo mật dữ liệu vừa là yêu cầu tuân thủ, vừa đòi hỏi ngân hàng đầu tư vào công nghệ và nhân sự chuyên môn.
Có thể xây dựng mô hình SWOT cho một ngân hàng thương mại giả định như sau:
| Strengths – Điểm mạnh | Weaknesses – Điểm yếu |
| Thương hiệu có độ nhận diện cao | Chi phí vận hành lớn |
| Tệp khách hàng rộng | Một số quy trình còn phức tạp |
| Danh mục sản phẩm đa dạng | Hệ thống công nghệ chưa đồng bộ hoàn toàn |
| Năng lực tài chính và quản trị rủi ro tốt | Tốc độ phát triển một số sản phẩm mới còn chậm |
| Opportunities – Cơ hội | Threats – Thách thức |
| Nhu cầu sử dụng ngân hàng số tăng | Cạnh tranh từ ngân hàng và Fintech |
| Ứng dụng AI, dữ liệu lớn | Rủi ro an ninh mạng |
| Phát triển ngân hàng mở | Biến động kinh tế và lãi suất |
| Mở rộng các sản phẩm tài chính cá nhân hóa | Yêu cầu pháp lý và bảo mật ngày càng cao |
Từ ma trận trên, ngân hàng có thể tiếp tục kết hợp các yếu tố để định hướng hành động. Chẳng hạn, điểm mạnh về dữ liệu và tệp khách hàng có thể được kết hợp với cơ hội từ AI để phát triển sản phẩm cá nhân hóa. Ngược lại, điểm yếu về công nghệ cần được cải thiện để ngân hàng có thể tận dụng tốt hơn xu hướng số hóa.
Về bản chất, SWOT không chỉ dừng ở việc lập một bảng gồm bốn ô. Kết quả phân tích cần được chuyển thành các định hướng hành động cụ thể: phát huy điểm mạnh, khắc phục điểm yếu, tận dụng cơ hội và chủ động ứng phó với thách thức.
Kết luận
Như vậy, mô hình SWOT giúp hệ thống hóa các yếu tố nội bộ và bên ngoài có thể tác động đến hoạt động kinh doanh trong ngân hàng, từ đó xác định lợi thế, hạn chế, cơ hội và thách thức. Khi được xây dựng dựa trên dữ liệu thực tế và gắn với mục tiêu cụ thể, SWOT sẽ là cơ sở hữu ích để ngân hàng hoạch định chiến lược và đưa ra định hướng phát triển phù hợp.
Để tìm hiểu thêm về MP Transformation, hãy theo dõi và tương tác với chúng tôi trên các trang mạng xã hội
Tầng 10, Tòa nhà Sudico, Đường Mễ Trì, Mỹ Đình 1, Quận Nam Từ Liêm, Hà Nội.
1900585853
contact@mpt.com.vn