

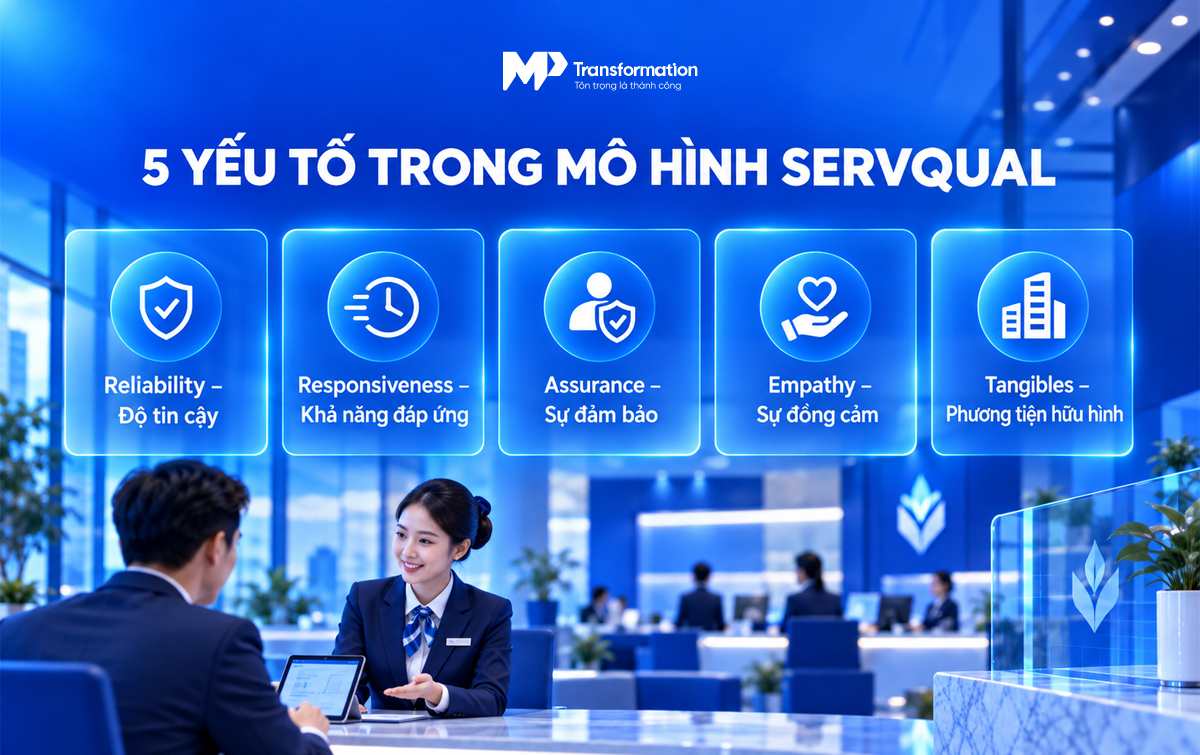
Mô hình SERVQUAL trong ngân hàng là phương pháp đánh giá chất lượng dịch vụ dựa trên sự chênh lệch giữa kỳ vọng của khách hàng và cảm nhận thực tế sau khi sử dụng dịch vụ. Mô hình tập trung vào 5 yếu tố gồm độ tin cậy, khả năng đáp ứng, sự đảm bảo, sự đồng cảm và phương tiện hữu hình, qua đó giúp ngân hàng nhận diện những điểm cần cải thiện trong trải nghiệm khách hàng.
SERVQUAL đánh giá chất lượng dịch vụ thông qua 5 khía cạnh chính, thường được gọi là RATER: Reliability, Responsiveness, Assurance, Empathy và Tangibles. Các yếu tố này có thể được điều chỉnh câu hỏi để phù hợp với từng loại hình dịch vụ ngân hàng, từ giao dịch tại quầy đến ngân hàng số.
Reliability phản ánh khả năng ngân hàng thực hiện dịch vụ chính xác, nhất quán và đúng như cam kết.
Trong ngân hàng, yếu tố này có thể thể hiện qua độ chính xác của giao dịch, thời gian xử lý hồ sơ, khả năng cung cấp thông tin đúng và việc thực hiện đúng các cam kết với khách hàng. Chẳng hạn, một giao dịch được xử lý đúng ngay từ lần đầu hoặc khoản thanh toán được thực hiện đúng thời hạn sẽ góp phần củng cố mức độ tin cậy.
Đối với ngân hàng số, độ tin cậy còn liên quan đến khả năng hệ thống hoạt động ổn định, giao dịch được ghi nhận chính xác và thông tin tài khoản được cập nhật kịp thời.
Responsiveness thể hiện mức độ sẵn sàng và tốc độ ngân hàng hỗ trợ khách hàng khi phát sinh nhu cầu.
Các tiêu chí có thể bao gồm thời gian phản hồi yêu cầu, tốc độ xử lý khiếu nại, khả năng hỗ trợ giao dịch và mức độ chủ động của nhân viên khi khách hàng gặp vấn đề. Trong môi trường số, tốc độ phản hồi của chatbot, tổng đài hoặc các kênh hỗ trợ trực tuyến cũng có thể ảnh hưởng đến đánh giá của khách hàng.
Khả năng đáp ứng tốt không chỉ nằm ở việc phản hồi nhanh mà còn ở việc giải quyết đúng vấn đề và cung cấp thông tin rõ ràng.
Assurance liên quan đến kiến thức chuyên môn, sự chuyên nghiệp và khả năng tạo cảm giác an tâm cho khách hàng.
Đối với ngân hàng, khách hàng thường giao dịch với những thông tin và tài sản có tính nhạy cảm. Vì vậy, năng lực chuyên môn của nhân viên, cách tư vấn minh bạch, thái độ lịch sự và khả năng bảo mật thông tin đều có thể tác động đến mức độ tin tưởng.
Yếu tố này đặc biệt quan trọng trong các dịch vụ như tín dụng, đầu tư, bảo hiểm hoặc tư vấn tài chính, nơi khách hàng cần hiểu rõ sản phẩm trước khi đưa ra quyết định.
Empathy thể hiện mức độ ngân hàng quan tâm và thấu hiểu nhu cầu riêng của từng khách hàng.
Thay vì cung cấp một cách phục vụ giống nhau cho mọi đối tượng, ngân hàng có thể phân nhóm khách hàng dựa trên nhu cầu, hành vi và mức độ sử dụng dịch vụ để đưa ra phương án hỗ trợ phù hợp. Ví dụ, khách hàng cá nhân, khách hàng doanh nghiệp hay khách hàng ưu tiên sẽ có những nhu cầu và kỳ vọng khác nhau.
Sự đồng cảm còn thể hiện ở cách nhân viên lắng nghe vấn đề, giải thích dễ hiểu và chủ động hỗ trợ khách hàng trong những tình huống phát sinh.
Tangibles đề cập đến những yếu tố hữu hình mà khách hàng có thể trực tiếp quan sát trong quá trình sử dụng dịch vụ.
Với ngân hàng truyền thống, yếu tố này bao gồm cơ sở vật chất, quầy giao dịch, trang thiết bị, tài liệu và diện mạo nhân viên. Với ngân hàng số, phạm vi có thể mở rộng sang giao diện ứng dụng, website, thiết kế màn hình giao dịch và cách trình bày thông tin.
Một môi trường giao dịch chuyên nghiệp, dễ sử dụng và nhất quán sẽ góp phần tạo ấn tượng tích cực về chất lượng dịch vụ.
Chỉ số chất lượng dịch vụ trong SERVQUAL được tính dựa trên chênh lệch giữa Perception (P) – cảm nhận thực tế và Expectation (E) – kỳ vọng của khách hàng:
SERVQUAL Score = Perception (P) − Expectation (E)
Nếu điểm P − E > 0, trải nghiệm thực tế được đánh giá cao hơn kỳ vọng. Nếu P − E = 0, dịch vụ đáp ứng đúng kỳ vọng; còn P − E < 0 cho thấy trải nghiệm thực tế chưa đạt mức khách hàng mong đợi.
Ví dụ, khách hàng đánh giá mức kỳ vọng đối với tốc độ xử lý giao dịch là 4/5 điểm, trong khi cảm nhận thực tế đạt 3,5/5 điểm.
Khi đó: SERVQUAL Score = 3,5 − 4 = −0,5
Kết quả âm cho thấy ngân hàng đang tồn tại khoảng cách giữa điều khách hàng mong đợi và trải nghiệm thực tế. Ngân hàng có thể tiếp tục phân tích nguyên nhân để xác định vấn đề nằm ở quy trình, nhân sự, công nghệ hay cách truyền thông dịch vụ.
Trong thực tế nghiên cứu ngân hàng, SERVQUAL có thể được sử dụng để so sánh kỳ vọng và cảm nhận của khách hàng đối với từng nhóm dịch vụ. Tuy nhiên, kết quả không nhất thiết giống nhau ở mọi ngân hàng hoặc mọi loại dịch vụ; một số nghiên cứu tại Agribank đã điều chỉnh các nhóm tiêu chí để phù hợp với bối cảnh dịch vụ tiền gửi cụ thể.
>>> Xem thêm mô hình khác có liên quan:
Cách phân tích các yếu tố của mô hình SWOT trong ngân hàng
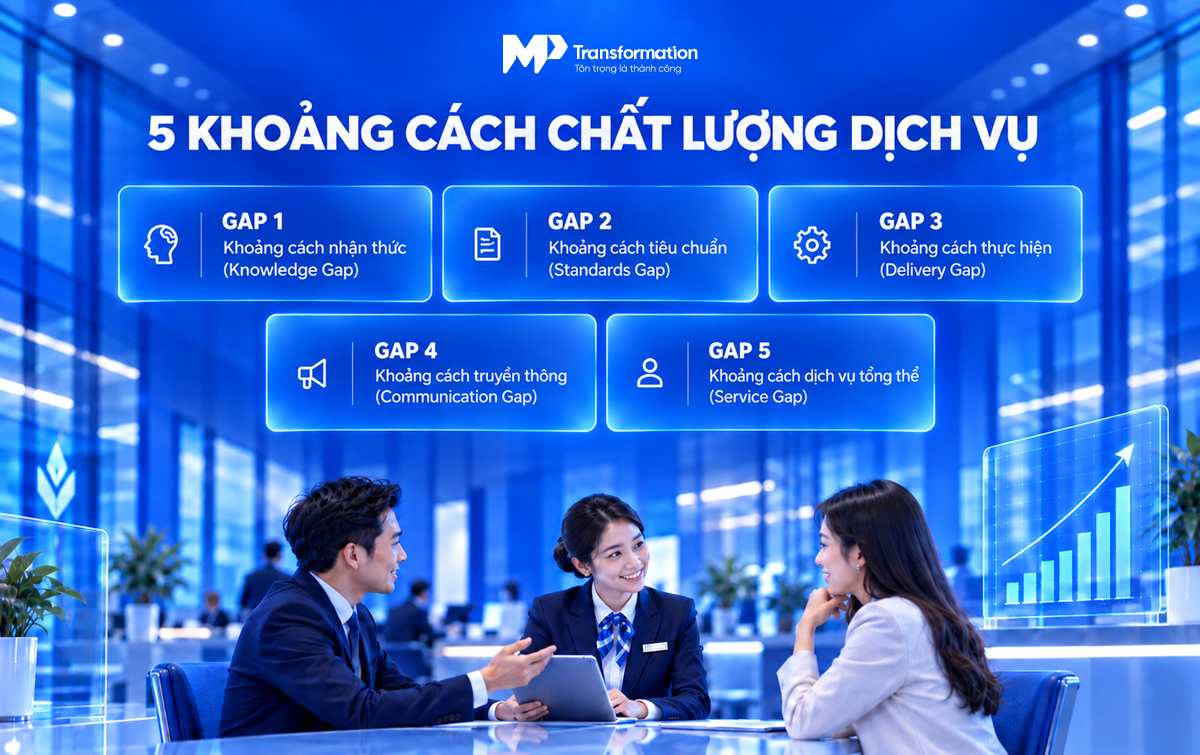
Mô hình khoảng cách chất lượng dịch vụ giải thích những nguyên nhân có thể khiến trải nghiệm thực tế không đáp ứng kỳ vọng của khách hàng. Trong đó, Gap 5 là khoảng cách trực tiếp giữa kỳ vọng và cảm nhận của khách hàng; Gap 1–4 có vai trò chẩn đoán nguyên nhân dẫn đến khoảng cách này.
Gap 1 xảy ra khi ngân hàng chưa hiểu đúng hoặc chưa đầy đủ về kỳ vọng của khách hàng.
Ví dụ, ngân hàng cho rằng khách hàng ưu tiên nhiều chương trình khuyến mãi, trong khi khách hàng thực tế quan tâm hơn đến tốc độ xử lý giao dịch và khả năng hỗ trợ khi có sự cố. Khi nhận thức của ngân hàng không sát với nhu cầu thực tế, các chính sách và sản phẩm được xây dựng sau đó có thể không tạo ra trải nghiệm như mong đợi.
Để thu hẹp Gap 1, ngân hàng cần thường xuyên thu thập phản hồi, phân tích hành vi khách hàng và theo dõi các vấn đề phát sinh trong quá trình sử dụng dịch vụ.
Gap 2 xuất hiện khi ngân hàng đã hiểu kỳ vọng của khách hàng nhưng chưa chuyển hóa được kỳ vọng đó thành tiêu chuẩn dịch vụ cụ thể.
Chẳng hạn, ngân hàng xác định khách hàng mong muốn được hỗ trợ nhanh nhưng chưa đặt ra thời gian phản hồi cụ thể cho tổng đài, chatbot hoặc nhân viên chăm sóc khách hàng. Khi không có tiêu chuẩn rõ ràng, mỗi bộ phận có thể cung cấp dịch vụ theo một cách khác nhau.
Việc xây dựng SLA, quy trình xử lý và chỉ tiêu chất lượng cụ thể là một trong những cách giúp thu hẹp khoảng cách này.
Gap 3 xảy ra khi tiêu chuẩn dịch vụ đã được thiết lập nhưng quá trình cung cấp thực tế chưa đáp ứng tiêu chuẩn.
Trong ngân hàng, nguyên nhân có thể đến từ quy trình phức tạp, hệ thống công nghệ gặp lỗi, nhân viên chưa được đào tạo đầy đủ hoặc nguồn lực không đáp ứng được lượng yêu cầu phát sinh.
Ví dụ, ngân hàng đặt mục tiêu phản hồi yêu cầu của khách hàng trong 5 phút nhưng hệ thống phân bổ yêu cầu chưa hiệu quả khiến thời gian xử lý kéo dài. Khi đó, vấn đề không nằm ở tiêu chuẩn mà ở khả năng thực hiện tiêu chuẩn trong thực tế.
Gap 4 xuất hiện khi thông tin ngân hàng truyền đạt ra bên ngoài không phù hợp với dịch vụ thực tế được cung cấp.
Các chiến dịch quảng cáo, chương trình ưu đãi hoặc nội dung bán hàng có thể tạo ra kỳ vọng rất cao. Nếu trải nghiệm thực tế thấp hơn những gì khách hàng được truyền thông, khoảng cách chất lượng sẽ gia tăng.
Vì vậy, thông điệp quảng cáo cần phản ánh đúng điều kiện, phạm vi và khả năng cung cấp dịch vụ. Việc đồng bộ giữa marketing, kinh doanh và vận hành cũng giúp hạn chế tình trạng “hứa nhiều hơn khả năng thực hiện”.
Gap 5 là khoảng cách giữa kỳ vọng của khách hàng và cảm nhận của họ sau khi sử dụng dịch vụ. Đây là khoảng cách được phản ánh trực tiếp thông qua công thức P − E của SERVQUAL.
Nếu khách hàng kỳ vọng cao nhưng trải nghiệm thực tế thấp, điểm SERVQUAL sẽ âm. Ngược lại, khi trải nghiệm đáp ứng hoặc vượt kỳ vọng, khoảng cách sẽ được thu hẹp hoặc chuyển sang giá trị dương.
Gap 5 chịu ảnh hưởng từ các khoảng cách trước đó. Vì vậy, ngân hàng không nên chỉ xử lý phản hồi của khách hàng ở bước cuối mà cần tìm nguyên nhân từ khâu nghiên cứu nhu cầu, xây dựng tiêu chuẩn, vận hành đến truyền thông dịch vụ.
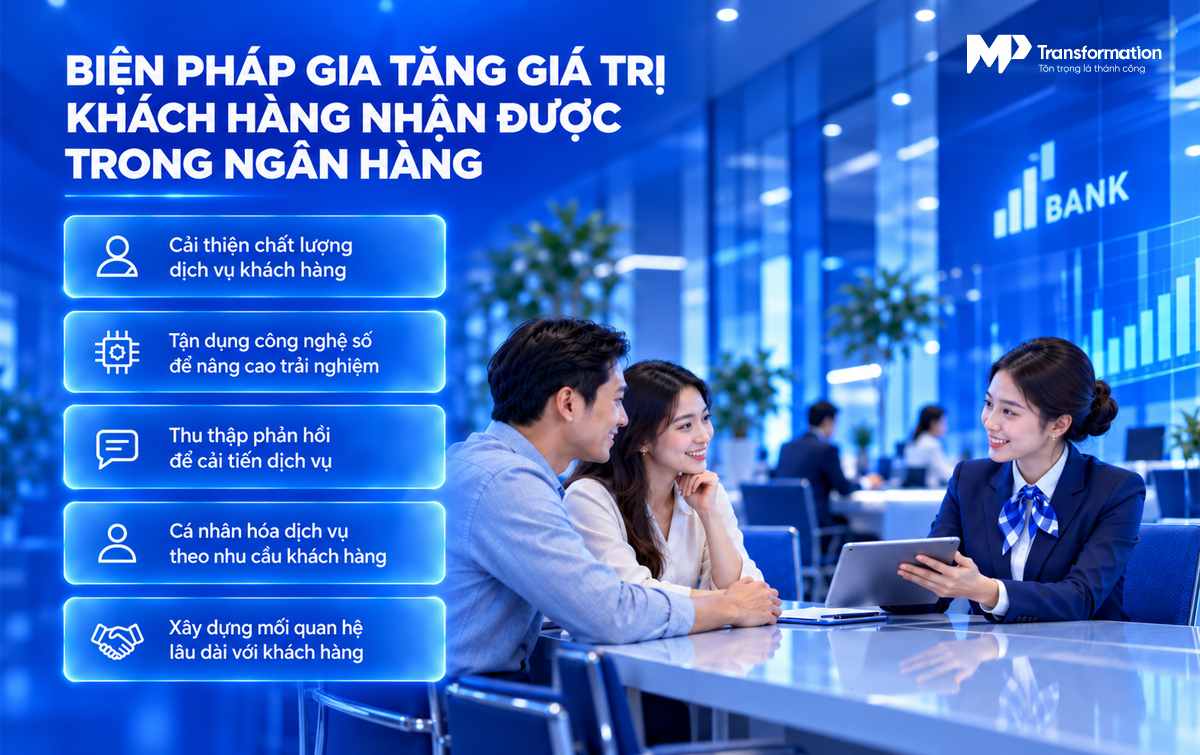
Sau khi xác định các khoảng cách chất lượng dịch vụ, ngân hàng có thể triển khai các giải pháp phù hợp với nguyên nhân và từng nhóm khách hàng.
Cải thiện chất lượng dịch vụ khách hàng
Chuẩn hóa quy trình, rút ngắn thời gian xử lý và nâng cao năng lực đội ngũ giúp trải nghiệm thực tế tiệm cận hơn với kỳ vọng. Các chỉ số như thời gian phản hồi, tỷ lệ xử lý thành công hoặc mức độ hài lòng có thể được sử dụng để theo dõi hiệu quả cải tiến.
Tận dụng công nghệ số để nâng cao trải nghiệm
AI, chatbot, tự động hóa quy trình và các nền tảng ngân hàng số có thể hỗ trợ ngân hàng phục vụ khách hàng nhanh và nhất quán hơn. Tuy nhiên, công nghệ cần được thiết kế xoay quanh nhu cầu thực tế thay vì chỉ tập trung vào việc bổ sung tính năng.
Thu thập phản hồi để cải tiến dịch vụ
Khảo sát định kỳ, đánh giá sau giao dịch, phân tích khiếu nại và dữ liệu tương tác giúp ngân hàng nhận diện những điểm chưa đáp ứng kỳ vọng. Đây cũng là cơ sở để cập nhật các tiêu chí SERVQUAL theo từng nhóm dịch vụ.
Cá nhân hóa dịch vụ theo nhu cầu khách hàng
Dữ liệu khách hàng có thể được sử dụng để phân nhóm nhu cầu và đưa ra sản phẩm, ưu đãi hoặc phương thức hỗ trợ phù hợp. Cá nhân hóa tốt giúp khách hàng cảm nhận rằng ngân hàng hiểu vấn đề của họ thay vì cung cấp một trải nghiệm giống nhau cho tất cả.
Xây dựng mối quan hệ lâu dài với khách hàng
Chất lượng dịch vụ không chỉ được đánh giá qua một giao dịch đơn lẻ mà còn hình thành từ nhiều điểm tiếp xúc trong suốt quá trình khách hàng sử dụng dịch vụ. Vì vậy, ngân hàng cần duy trì trải nghiệm nhất quán giữa chi nhánh, tổng đài, website, ứng dụng và các kênh chăm sóc khách hàng.
Trong ngân hàng, nâng cao chất lượng dịch vụ không chỉ phụ thuộc vào công nghệ mà còn cần một quy trình vận hành đồng bộ và đội ngũ có năng lực. BPaaS (Business Process as a Service) là mô hình kết hợp giữa nền tảng công nghệ, quy trình và nhân sự vận hành, giúp doanh nghiệp thuê ngoài một phần quy trình thay vì phải tự xây dựng toàn bộ hệ thống từ đầu.
Với lĩnh vực ngân hàng – tài chính, mô hình này có thể được ứng dụng trong các hoạt động như chăm sóc khách hàng, Contact Center, telesales và hỗ trợ vận hành. Doanh nghiệp không chỉ được cung cấp công cụ mà còn có đội ngũ vận hành, quy trình xử lý và hệ thống theo dõi hiệu suất theo KPI/SLA, từ đó kiểm soát chất lượng dịch vụ và cải thiện trải nghiệm khách hàng.
MP Transformation cung cấp giải pháp BPaaS theo hướng kết hợp giữa công nghệ Contact Center, AI và dịch vụ BPO. Các giải pháp như OmiBOT, OmiQC cùng đội ngũ vận hành giúp doanh nghiệp tự động hóa một phần tương tác, kiểm soát chất lượng cuộc gọi và tối ưu hiệu suất vận hành. MPT cũng đã triển khai các dự án trong lĩnh vực ngân hàng, tài chính và bảo hiểm – những ngành có yêu cầu cao về chất lượng dịch vụ và quy trình vận hành.
Thay vì chỉ đầu tư vào một công cụ riêng lẻ, doanh nghiệp có thể tiếp cận BPaaS như một giải pháp vận hành trọn gói, trong đó công nghệ, con người và quy trình được kết nối để hướng đến hiệu quả đầu ra. Đây cũng là cách tiếp cận phù hợp khi ngân hàng muốn thu hẹp khoảng cách giữa kỳ vọng của khách hàng và trải nghiệm thực tế – một trong những mục tiêu quan trọng khi ứng dụng mô hình SERVQUAL trong ngân hàng.
>>> Tìm hiểu thêm chi tiết về giải pháp BPaaS của MPT:
Vì sao BFSI buộc phải chuyển dịch sang BPaaS?
Tóm lại, SERVQUAL cung cấp một cách tiếp cận có hệ thống để ngân hàng nhìn nhận chất lượng dịch vụ từ góc độ khách hàng. Việc kết hợp 5 yếu tố RATER với phân tích 5 khoảng cách giúp ngân hàng không chỉ biết khách hàng chưa hài lòng ở đâu mà còn có cơ sở tìm hiểu nguyên nhân và xác định hướng cải thiện phù hợp.
Để tìm hiểu thêm về MP Transformation, hãy theo dõi và tương tác với chúng tôi trên các trang mạng xã hội
Tầng 10, Tòa nhà Sudico, Đường Mễ Trì, Mỹ Đình 1, Quận Nam Từ Liêm, Hà Nội.
1900585853
contact@mpt.com.vn