

Tìm kiếm khách hàng tín dụng là một trong những nhiệm vụ quan trọng của nhân viên tín dụng, đặc biệt khi chỉ tiêu không chỉ phụ thuộc vào số lượng hồ sơ mà còn yêu cầu chất lượng và khả năng giải ngân thực tế. Thay vì phụ thuộc vào một nguồn duy nhất, nhân viên ngân hàng có thể kết hợp khách hàng hiện hữu, đối tác, kênh online và hoạt động tiếp cận trực tiếp để xây dựng nguồn khách hàng ổn định.
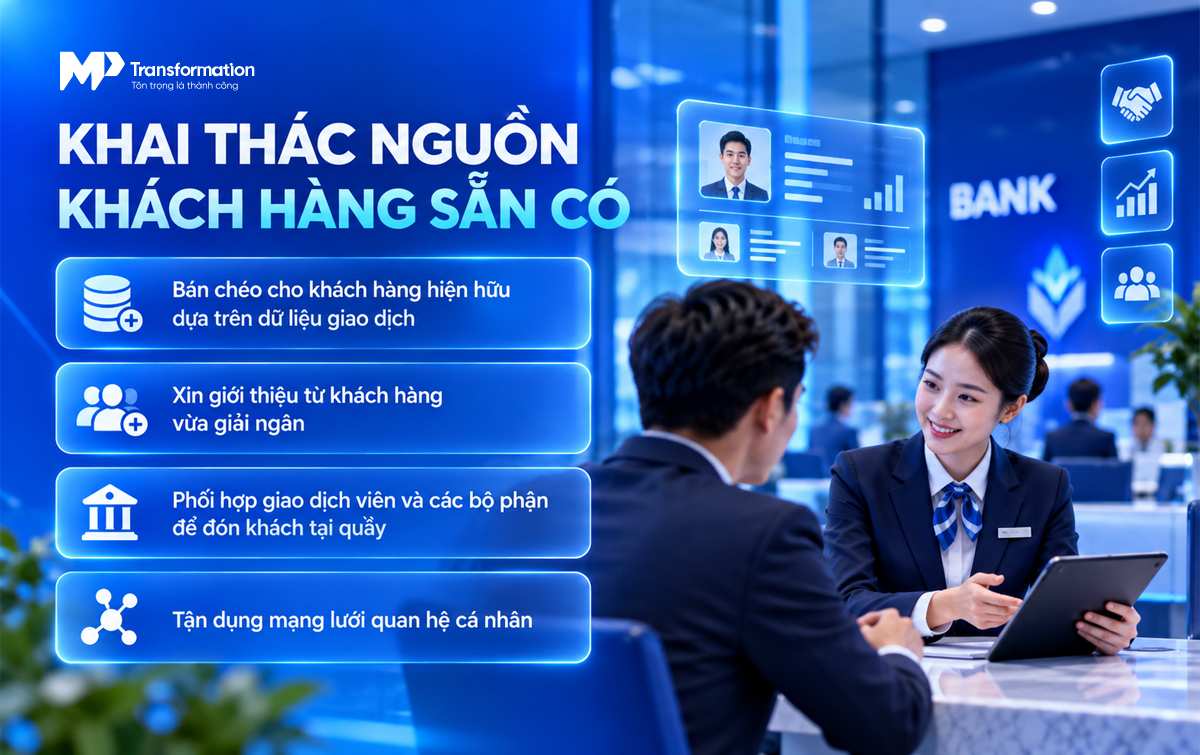
Nguồn khách hàng hiện hữu thường là điểm bắt đầu thuận lợi khi tìm kiếm khách hàng vay vốn bởi ngân hàng đã có lịch sử giao dịch và thông tin phục vụ nghiệp vụ. Quan trọng là khai thác đúng nhu cầu, đúng thời điểm và tuân thủ quy định về sử dụng dữ liệu khách hàng.
Dữ liệu giao dịch có thể giúp nhận diện những nhóm khách hàng có nhu cầu tài chính tiềm năng. Chẳng hạn, khách hàng có dòng tiền ổn định, thường xuyên giao dịch hoặc đang sử dụng một sản phẩm tài chính có thể được tiếp cận để giới thiệu thêm sản phẩm tín dụng phù hợp.
Với khách hàng doanh nghiệp, lịch sử dòng tiền, nhu cầu thanh toán hoặc sử dụng các dịch vụ ngân hàng có thể là cơ sở để nhân viên phụ trách tìm hiểu thêm nhu cầu vốn. Tuy nhiên, việc khai thác dữ liệu cần thực hiện theo phạm vi được ngân hàng cho phép và đúng quy định bảo vệ dữ liệu.
Khách hàng đã hoàn tất hồ sơ và nhận khoản vay có thể trở thành nguồn giới thiệu tự nhiên cho nhân viên tín dụng. Sau khi trải nghiệm quy trình và dịch vụ, khách hàng có thể giới thiệu người thân, bạn bè hoặc đối tác đang có nhu cầu vay.
Thay vì yêu cầu giới thiệu đại trà, nhân viên có thể xây dựng quy trình referral rõ ràng, chủ động xin phép và tiếp nhận thông tin của người được giới thiệu khi họ đồng ý.
Giao dịch viên, bộ phận chăm sóc khách hàng và các phòng ban khác thường có cơ hội tiếp xúc với khách hàng trước nhân viên tín dụng. Việc phối hợp giúp nhận diện nhu cầu vay vốn, mở thẻ tín dụng hoặc các sản phẩm tài chính khác ngay trong quá trình khách hàng giao dịch.
Để hoạt động hiệu quả, ngân hàng có thể thống nhất tiêu chí nhận diện nhu cầu và quy trình chuyển lead giữa các bộ phận, tránh bỏ sót cơ hội nhưng vẫn đảm bảo trải nghiệm của khách hàng.
Mạng lưới cá nhân là một trong những nguồn phổ biến khi tìm kiếm khách hàng của nhân viên tín dụng. Bạn bè, người thân, đồng nghiệp cũ, chủ hộ kinh doanh hoặc các mối quan hệ nghề nghiệp có thể trở thành nguồn giới thiệu ban đầu.
Tuy nhiên, nên xem quan hệ cá nhân là kênh tạo kết nối thay vì tiếp cận liên tục để bán hàng. Việc tư vấn cần dựa trên nhu cầu thực tế và điều kiện tín dụng của từng khách hàng.
Thay vì tự tìm từng khách hàng, nhân viên tín dụng có thể xây dựng mạng lưới đối tác có cùng tệp khách hàng mục tiêu. Đây là hướng phù hợp với các sản phẩm cần nhu cầu vốn lớn như vay mua nhà, vay kinh doanh hoặc tín dụng doanh nghiệp.
Đối với nhóm khách hàng vay thế chấp hoặc vay mua bất động sản, chủ đầu tư, sàn giao dịch và môi giới có thể là nguồn giới thiệu khách hàng tiềm năng.
Nhân viên ngân hàng có thể xây dựng quan hệ với các đối tác này để tiếp cận khách hàng ngay khi phát sinh nhu cầu tài chính. Thay vì tìm kiếm data khách hàng vay thế chấp không rõ nguồn gốc, việc xây dựng kênh giới thiệu từ đối tác giúp tạo lead có nhu cầu thực tế và dễ xác minh hơn.
Doanh nghiệp sử dụng dịch vụ trả lương qua ngân hàng là một nguồn đáng chú ý đối với sản phẩm tín dụng cá nhân. Nhân viên có tài khoản nhận lương có thể phát sinh nhu cầu vay tiêu dùng, vay mua nhà, mua xe hoặc sử dụng thẻ tín dụng.
Với khách hàng doanh nghiệp, khu công nghiệp, cụm doanh nghiệp, hiệp hội ngành nghề và các mạng lưới doanh nghiệp địa phương cũng là những địa bàn phù hợp để tìm kiếm khách hàng doanh nghiệp cho ngân hàng.
Công cụ tìm kiếm khách hàng tiềm năng
Các kênh số giúp nhân viên tín dụng tiếp cận khách hàng ngoài phạm vi địa bàn truyền thống. Điểm quan trọng là xây dựng nội dung xoay quanh nhu cầu vay thực tế, thay vì chỉ đăng thông tin sản phẩm.
Facebook, Zalo và TikTok có thể được sử dụng để xây dựng hình ảnh chuyên môn và tạo nguồn khách hàng tiềm năng tín dụng ngân hàng.
Thay vì liên tục đăng quảng cáo lãi suất, nhân viên có thể chia sẻ các nội dung hữu ích như điều kiện vay, hồ sơ cần chuẩn bị, cách tính khoản trả hàng tháng, lưu ý khi vay thế chấp hoặc những lỗi thường gặp khi làm hồ sơ.
Nội dung càng giải quyết đúng vấn đề khách hàng đang quan tâm thì khả năng tạo cuộc trò chuyện và chuyển đổi thành lead càng cao.
Website hoặc landing page giúp ngân hàng thu hút người dùng đang chủ động tìm kiếm sản phẩm tín dụng trên Google. Nội dung có thể tập trung vào các nhóm nhu cầu như:
Form đăng ký nên thu thập những thông tin cần thiết để tư vấn bước đầu và thông báo rõ mục đích sử dụng dữ liệu. Đây là cách tạo khách hàng tiềm năng tín dụng ngân hàng chủ động thay vì phụ thuộc hoàn toàn vào việc gọi tìm kiếm.
Quảng cáo Google, Facebook hoặc các nền tảng phù hợp có thể giúp tiếp cận nhóm khách hàng đang có nhu cầu vay. Tuy nhiên, quảng cáo tín dụng cần được kiểm soát về nội dung, đối tượng và quy định của ngân hàng.
Nên ưu tiên chiến dịch tạo lead có nhu cầu cụ thể, sau đó sàng lọc theo tiêu chí sản phẩm thay vì chạy quảng cáo đại trà. Điều này giúp giảm lượng lead không phù hợp và tiết kiệm thời gian tư vấn.
Mẫu kịch bản telesale thẻ tín dụng chuyện nghiệp
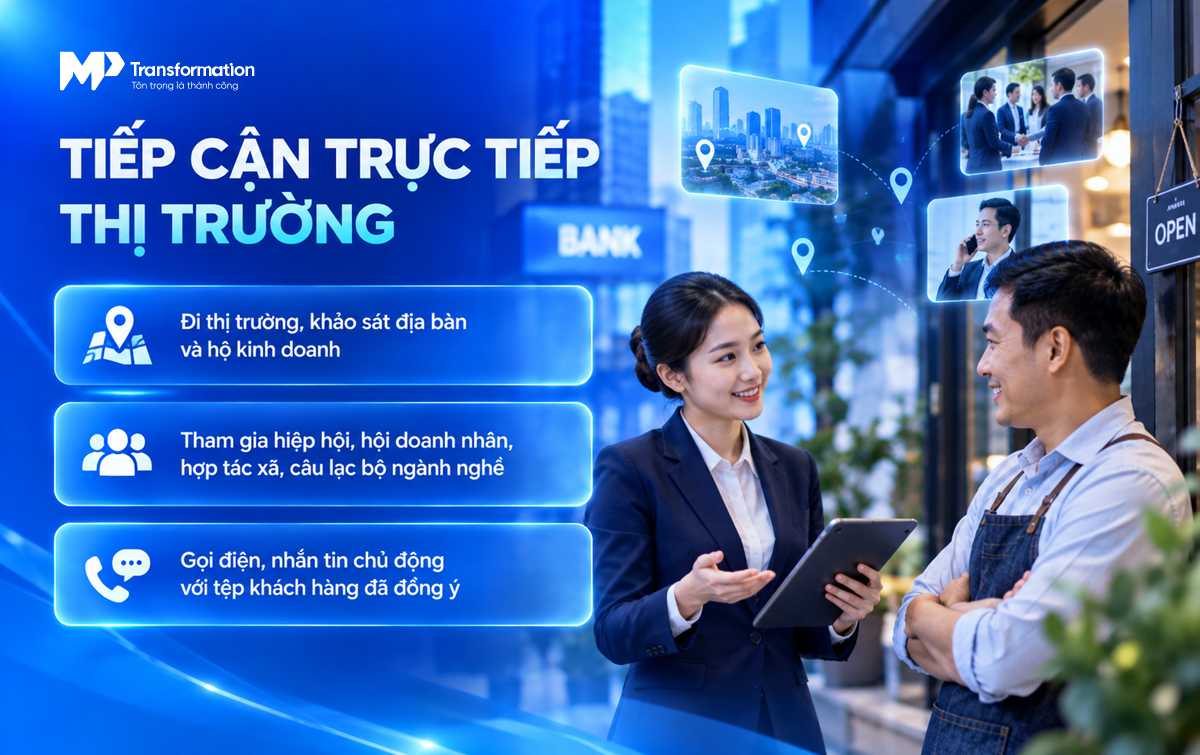
Với một số sản phẩm, đặc biệt là tín dụng hộ kinh doanh và doanh nghiệp, tiếp cận trực tiếp vẫn là một phương pháp quan trọng. Nhân viên có thể kết hợp khảo sát địa bàn với việc xây dựng quan hệ lâu dài thay vì chỉ tiếp cận khi cần hồ sơ.
Khảo sát địa bàn giúp nhân viên hiểu đặc điểm kinh doanh, ngành nghề và nhu cầu vốn của từng khu vực. Với hộ kinh doanh, việc quan sát hoạt động thực tế và tìm hiểu nhu cầu có thể giúp nhân viên xác định nhóm khách hàng phù hợp để tiếp cận.
Khi tư vấn, cần đánh giá khả năng đáp ứng điều kiện vay của khách hàng thay vì chỉ tập trung vào mục tiêu giải ngân.
Các tổ chức và cộng đồng doanh nghiệp là nơi tập trung nhiều khách hàng có nhu cầu tài chính tương đồng. Việc tham gia với vai trò xây dựng quan hệ, chia sẻ kiến thức hoặc kết nối dịch vụ giúp nhân viên mở rộng mạng lưới mà không cần phụ thuộc vào việc gọi ngẫu nhiên.
Đây cũng là một hướng phù hợp khi tìm kiếm khách hàng doanh nghiệp cho ngân hàng, đặc biệt với các sản phẩm tín dụng phục vụ vốn lưu động, đầu tư hoặc mở rộng hoạt động kinh doanh.
Gọi điện và nhắn tin vẫn có thể mang lại hiệu quả nếu nhân viên có tệp khách hàng phù hợp và được phép liên hệ. Nội dung nên ngắn gọn, xác định rõ lý do liên hệ và chỉ tiếp tục tư vấn khi khách hàng có nhu cầu.
Không nên mua hoặc sử dụng các danh sách thông tin cá nhân không rõ nguồn gốc để gọi hàng loạt. Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 đã có hiệu lực từ ngày 01/01/2026; việc thu thập, xử lý và sử dụng dữ liệu cần tuân thủ các quy định hiện hành.
Việc mua hoặc sử dụng data khách hàng vay thế chấp hay danh sách khách hàng có nhu cầu vay từ nguồn không rõ ràng tiềm ẩn rủi ro lớn về bảo vệ dữ liệu cá nhân. Không nên mặc định rằng một danh sách được rao bán trên mạng có thể được sử dụng hợp pháp cho mục đích tiếp thị.
Thay vào đó, nên ưu tiên các nguồn như khách hàng tự đăng ký, khách hàng chủ động để lại thông tin, khách hàng giới thiệu hoặc lead được tạo thông qua đối tác có cơ chế thu thập và sử dụng dữ liệu phù hợp. Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 có hiệu lực từ 01/01/2026 và là cơ sở pháp lý quan trọng cần lưu ý khi xử lý dữ liệu khách hàng.
Không nên cam kết chắc chắn rằng khách hàng có nợ xấu vẫn được vay hoặc hướng dẫn cách “né” điều kiện tín dụng. Trước tiên, nhân viên cần xác định tình trạng tín dụng thực tế, nguyên nhân phát sinh và đối chiếu với chính sách của ngân hàng.
Nếu khách hàng chưa đáp ứng điều kiện vay, có thể tư vấn minh bạch về khả năng, hồ sơ và các điều kiện cần cải thiện thay vì cố gắng chuyển đổi bằng mọi giá.
Hai kênh có thể bổ trợ cho nhau. Online phù hợp để mở rộng phạm vi tiếp cận, xây dựng thương hiệu cá nhân và thu hút khách hàng đang chủ động tìm kiếm thông tin; offline có lợi thế về xây dựng quan hệ, khảo sát thực tế và tiếp cận các nhóm khách hàng doanh nghiệp, hộ kinh doanh.
Cách phù hợp là kết hợp cả hai và theo dõi tỷ lệ chuyển đổi của từng nguồn để phân bổ thời gian, chi phí.
Không có một con số cố định cho mọi nhân viên tín dụng. Có thể tính ngược từ tỷ lệ chuyển đổi thực tế:
Số lead cần có = Số khoản giải ngân mục tiêu ÷ Tỷ lệ chuyển đổi
Ví dụ, nếu trung bình 10 khách hàng tiềm năng tạo ra 1 khoản giải ngân và chỉ tiêu là 8 khoản/tháng, nhân viên cần khoảng 80 lead/tháng.
Nên theo dõi dữ liệu trong 2–3 tháng để xác định tỷ lệ chuyển đổi thực tế theo từng nguồn. Khi chất lượng lead tốt hơn, số lượng khách hàng cần tiếp cận để đạt cùng một mức giải ngân cũng có thể giảm.
Tóm lại, tìm kiếm khách hàng tín dụng hiệu quả không chỉ phụ thuộc vào số lượng người được tiếp cận mà còn nằm ở chất lượng nguồn khách hàng và khả năng chuyển đổi. Nhân viên ngân hàng nên kết hợp khách hàng hiện hữu, mạng lưới đối tác, kênh online và thị trường trực tiếp, đồng thời ưu tiên những nguồn có nhu cầu thực và được thu thập, sử dụng dữ liệu đúng quy định.
Để tìm hiểu thêm về MP Transformation, hãy theo dõi và tương tác với chúng tôi trên các trang mạng xã hội
Tầng 10, Tòa nhà Sudico, Đường Mễ Trì, Mỹ Đình 1, Quận Nam Từ Liêm, Hà Nội.
1900585853
contact@mpt.com.vn