

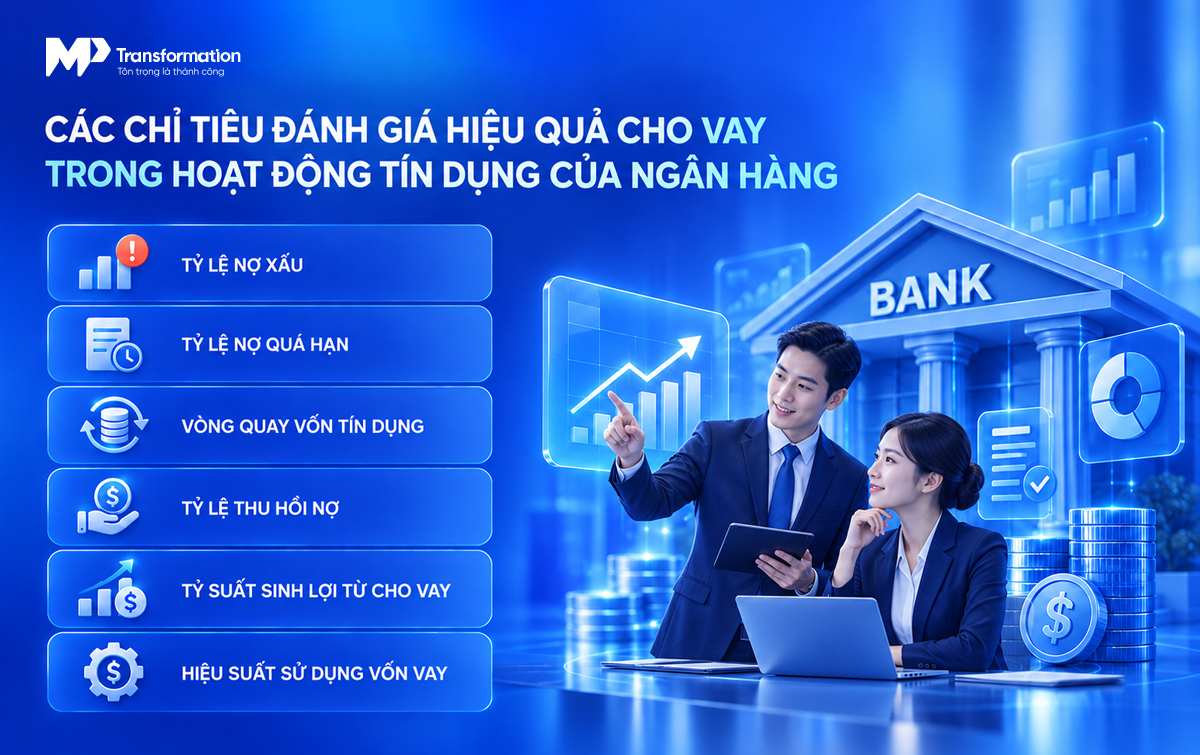
Cho vay là hoạt động tạo thu nhập quan trọng nhưng cũng tiềm ẩn nhiều rủi ro đối với ngân hàng. Vì vậy, việc theo dõi các chỉ tiêu đánh giá hiệu quả cho vay giúp ngân hàng xem xét khả năng sinh lời, chất lượng khoản vay, tốc độ thu hồi vốn và mức độ sử dụng vốn trong từng giai đoạn.
Các chỉ tiêu này có thể được phân tích theo từng phân khúc như khách hàng cá nhân, khách hàng doanh nghiệp hoặc cho vay tiêu dùng, đồng thời kết hợp với các chỉ tiêu tín dụng khác để có góc nhìn toàn diện hơn.
Không có một chỉ tiêu duy nhất phản ánh đầy đủ hiệu quả cho vay. Ngân hàng thường kết hợp các nhóm chỉ tiêu về chất lượng tài sản, khả năng thu hồi vốn, hiệu quả sử dụng vốn và khả năng sinh lời.
Tỷ lệ nợ xấu (NPL) phản ánh tỷ trọng dư nợ được phân loại là nợ xấu trên tổng dư nợ. Công thức cơ bản:
Tỷ lệ nợ xấu = Dư nợ xấu / Tổng dư nợ × 100%
Tỷ lệ này càng cao cho thấy chất lượng danh mục tín dụng càng chịu nhiều áp lực và ngân hàng có thể phải tăng nguồn lực cho quản lý, xử lý và trích lập dự phòng.
Khi phân tích các chỉ tiêu đánh giá chất lượng tín dụng, tỷ lệ nợ xấu thường được xem xét cùng tỷ lệ nợ quá hạn, khả năng thu hồi nợ và mức độ trích lập dự phòng thay vì sử dụng riêng lẻ.
Tỷ lệ nợ quá hạn cho biết quy mô các khoản nợ đã quá thời hạn thanh toán so với tổng dư nợ.
Tỷ lệ nợ quá hạn = Dư nợ quá hạn / Tổng dư nợ × 100%
Chỉ tiêu này giúp ngân hàng theo dõi khả năng trả nợ đúng hạn của khách hàng và nhận diện sớm những dấu hiệu suy giảm chất lượng tín dụng.
Với cho vay KHCN hoặc tín dụng tiêu dùng, tỷ lệ nợ quá hạn có thể được phân tích theo sản phẩm, thời hạn vay, nhóm khách hàng hoặc khu vực để xác định những phân khúc có rủi ro cao hơn.
Vòng quay vốn tín dụng phản ánh tốc độ luân chuyển và thu hồi vốn cho vay trong một khoảng thời gian.
Công thức thường được sử dụng:
Vòng quay vốn tín dụng = Doanh số thu nợ / Dư nợ bình quân
Vòng quay cao cho thấy vốn được thu hồi và tái sử dụng tương đối nhanh. Tuy nhiên, chỉ tiêu này cần được xem xét cùng kỳ hạn khoản vay và đặc điểm từng danh mục, bởi vòng quay vốn của khoản vay ngắn hạn và dài hạn có thể rất khác nhau.
Tỷ lệ thu hồi nợ phản ánh khả năng ngân hàng thu hồi số tiền đến hạn hoặc số tiền cần thu trong kỳ.
Có thể tính theo công thức:
Tỷ lệ thu hồi nợ = Số tiền đã thu hồi / Tổng số tiền đến hạn phải thu × 100%
Chỉ tiêu này giúp đánh giá hiệu quả của hoạt động quản lý và thu hồi khoản vay. Tỷ lệ càng cao cho thấy khả năng thu hồi vốn càng tốt, qua đó hỗ trợ ngân hàng duy trì dòng tiền và hạn chế phát sinh nợ quá hạn.
Tỷ suất sinh lợi từ cho vay giúp đánh giá mức thu nhập mà hoạt động cho vay tạo ra so với quy mô vốn hoặc dư nợ được sử dụng.
Một cách tiếp cận đơn giản là:
Tỷ suất sinh lợi từ cho vay = Thu nhập thuần từ hoạt động cho vay / Dư nợ cho vay bình quân × 100%
Trong thực tế, ngân hàng cần xác định rõ khoản thu nhập và chi phí được đưa vào công thức. Ngoài thu nhập lãi, cần xem xét chi phí vốn, chi phí hoạt động và chi phí tín dụng để đánh giá hiệu quả thực chất của danh mục.
Hiệu suất sử dụng vốn vay phản ánh mức độ vốn được đưa vào sử dụng và tạo ra kết quả kinh doanh theo mục tiêu của khoản vay.
Đối với khách hàng doanh nghiệp, ngân hàng có thể xem xét dòng tiền, doanh thu hoặc hiệu quả kinh doanh được tạo ra từ nguồn vốn vay. Với khách hàng cá nhân, việc đánh giá có thể tập trung vào mục đích sử dụng vốn và khả năng thực hiện nghĩa vụ trả nợ.
Chỉ tiêu này đặc biệt hữu ích khi phân tích các chỉ tiêu đánh giá hiệu quả cho vay khách hàng doanh nghiệp, bởi hiệu quả khoản vay không chỉ nằm ở khả năng trả nợ mà còn ở việc vốn được sử dụng đúng mục đích và tạo ra dòng tiền phù hợp.
Hiệu quả cho vay chịu tác động từ cả yếu tố nội tại của ngân hàng và điều kiện bên ngoài. Một số yếu tố quan trọng gồm:
Đối với từng phân khúc, trọng số của các yếu tố có thể khác nhau. Chẳng hạn, các chỉ tiêu đánh giá chất lượng cho vay tiêu dùng thường cần chú trọng đến tỷ lệ quá hạn, khả năng thu hồi và đặc điểm hành vi của nhóm khách hàng; trong khi danh mục KHDN cần xem xét sâu hơn về dòng tiền, tình hình tài chính và mục đích sử dụng vốn.
Các chỉ số đo lường chất lượng tín dụng
Ngân hàng cần chuẩn hóa quy trình thẩm định và tăng cường đánh giá khả năng trả nợ dựa trên dữ liệu tài chính, dòng tiền và lịch sử tín dụng. Việc kết hợp dữ liệu truyền thống với dữ liệu số có thể hỗ trợ quá trình đánh giá khách hàng toàn diện hơn.
Quản lý rủi ro cần được thực hiện xuyên suốt từ trước khi giải ngân đến sau khi khoản vay được cấp. Ngân hàng nên thường xuyên theo dõi các chỉ báo cảnh báo sớm, phân loại danh mục và chủ động xử lý những khoản vay có dấu hiệu suy giảm chất lượng.
AI, dữ liệu lớn và tự động hóa có thể hỗ trợ ngân hàng trong chấm điểm tín dụng, phân tích dữ liệu, giám sát khoản vay và cảnh báo rủi ro. Công nghệ cũng giúp giảm các tác vụ thủ công và rút ngắn thời gian xử lý hồ sơ.
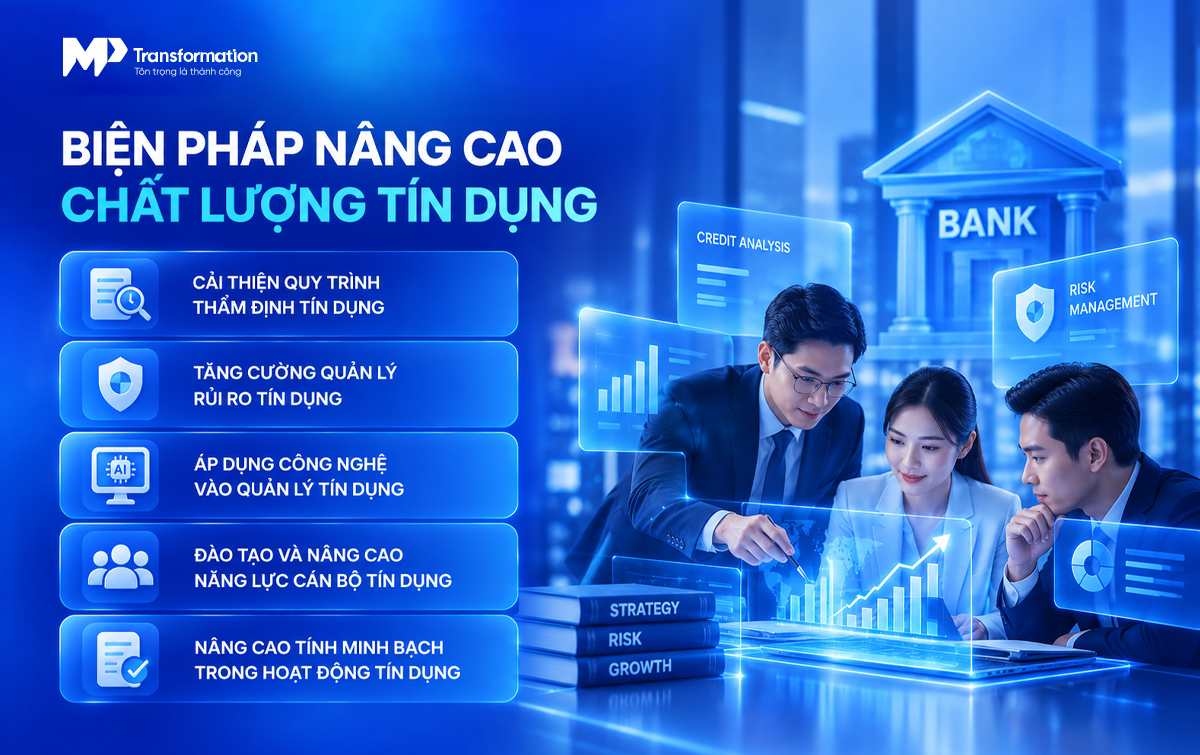
Cán bộ tín dụng cần được cập nhật kiến thức về thẩm định, phân tích tài chính, quản trị rủi ro và quy định liên quan đến hoạt động cho vay. Năng lực chuyên môn tốt giúp hạn chế sai sót trong quá trình đánh giá và quản lý khách hàng.
Thông tin về điều kiện vay, lãi suất, phí, nghĩa vụ trả nợ và các điều khoản liên quan cần được cung cấp rõ ràng cho khách hàng. Minh bạch trong quá trình cấp tín dụng giúp giảm tranh chấp, nâng cao chất lượng quan hệ với khách hàng và hỗ trợ kiểm soát rủi ro.
Việc theo dõi các chỉ tiêu đánh giá hiệu quả cho vay giúp ngân hàng nhìn nhận toàn diện chất lượng tín dụng, khả năng thu hồi vốn và mức độ sinh lời của hoạt động cho vay. Khi kết hợp các chỉ tiêu với công tác thẩm định, quản trị rủi ro và ứng dụng công nghệ, ngân hàng có thể kiểm soát chất lượng danh mục tín dụng và nâng cao hiệu quả hoạt động bền vững.
Để tìm hiểu thêm về MP Transformation, hãy theo dõi và tương tác với chúng tôi trên các trang mạng xã hội
Tầng 10, Tòa nhà Sudico, Đường Mễ Trì, Mỹ Đình 1, Quận Nam Từ Liêm, Hà Nội.
1900585853
contact@mpt.com.vn