

Bán chéo sản phẩm ngân hàng không đơn thuần là giới thiệu thêm nhiều dịch vụ cho một khách hàng, mà là tìm ra những sản phẩm thực sự phù hợp với nhu cầu ở từng thời điểm. Để làm tốt điều này, nhân viên cần kết hợp khả năng phân tích dữ liệu, thấu hiểu khách hàng và kỹ năng tư vấn thay vì chỉ tập trung vào mục tiêu doanh số. Vậy đâu là những kỹ năng bán chéo sản phẩm dịch vụ ngân hàng cần có và cách áp dụng như thế nào để gia tăng hiệu quả?
Cơ hội bán chéo xuất hiện khi ngân hàng nhận diện được nhu cầu chưa được đáp ứng của khách hàng và có sản phẩm phù hợp để giải quyết nhu cầu đó. Thay vì giới thiệu sản phẩm một cách đại trà, nhân viên nên dựa trên dữ liệu, hành vi và từng giai đoạn trong mối quan hệ với khách hàng để xác định thời điểm tư vấn.
Dữ liệu giao dịch là cơ sở quan trọng giúp ngân hàng hiểu hơn về nhu cầu và hành vi của khách hàng. Các thông tin như tần suất giao dịch, dòng tiền, sản phẩm đang sử dụng, lịch sử tương tác hoặc phản hồi từ khách hàng có thể hỗ trợ xác định những sản phẩm có khả năng phù hợp.
Ví dụ, khách hàng thường xuyên nhận lương qua tài khoản nhưng chưa sử dụng thẻ tín dụng có thể là một cơ hội để tư vấn sản phẩm thẻ. Tương tự, khách hàng có dòng tiền nhàn rỗi thường xuyên có thể quan tâm đến các sản phẩm tiết kiệm hoặc giải pháp quản lý tài chính phù hợp.
Tuy nhiên, dữ liệu chỉ nên được sử dụng như cơ sở hỗ trợ tư vấn. Nhân viên vẫn cần xác nhận nhu cầu thực tế trước khi đưa ra đề xuất để tránh biến bán chéo thành việc giới thiệu sản phẩm không phù hợp.
Nhu cầu tài chính của một khách hàng có thể thay đổi theo từng giai đoạn. Một người mới mở tài khoản có thể quan tâm đến các dịch vụ thanh toán, trong khi khách hàng đã có thu nhập ổn định có thể phát sinh nhu cầu về thẻ tín dụng, tiết kiệm, bảo hiểm hoặc khoản vay.
Do đó, ngân hàng có thể xây dựng các nhóm sản phẩm phù hợp với từng giai đoạn trong vòng đời khách hàng. Việc lựa chọn đúng thời điểm giúp đề xuất trở nên tự nhiên hơn và tăng khả năng khách hàng tiếp nhận sản phẩm.
Đây cũng là cách bán chéo sản phẩm trong ngân hàng theo hướng lấy nhu cầu làm trung tâm thay vì chỉ dựa trên chỉ tiêu kinh doanh.
Để bán chéo hiệu quả, nhân viên không chỉ cần hiểu sản phẩm mà còn phải biết lắng nghe, xác định nhu cầu và kết nối sản phẩm với lợi ích thực tế của khách hàng.
Thấu hiểu sản phẩm: Nhân viên cần nắm rõ tính năng, lợi ích, chi phí, điều kiện và đối tượng phù hợp của từng sản phẩm để tư vấn chính xác và dễ dàng kết nối sản phẩm với nhu cầu thực tế của khách hàng.
Kỹ năng lắng nghe: Lắng nghe giúp nhân viên xác định nhu cầu, thói quen và vấn đề khách hàng đang quan tâm. Thay vì giới thiệu sản phẩm ngay từ đầu, hãy đặt câu hỏi phù hợp để tìm ra giải pháp thực sự có giá trị.
Kỹ năng kết nối lợi ích: Thay vì chỉ trình bày tính năng, nhân viên cần giải thích sản phẩm có thể mang lại lợi ích gì cho khách hàng. Cách tư vấn này giúp khách hàng hiểu rõ giá trị của sản phẩm và dễ dàng đưa ra quyết định hơn.
Kỹ năng xử lý khi bị từ chối: Từ chối là tình huống thường gặp trong bán hàng và không nên được xử lý bằng cách gây áp lực. Nhân viên cần tìm hiểu nguyên nhân, giải đáp những băn khoăn phù hợp và tôn trọng quyết định của khách hàng.
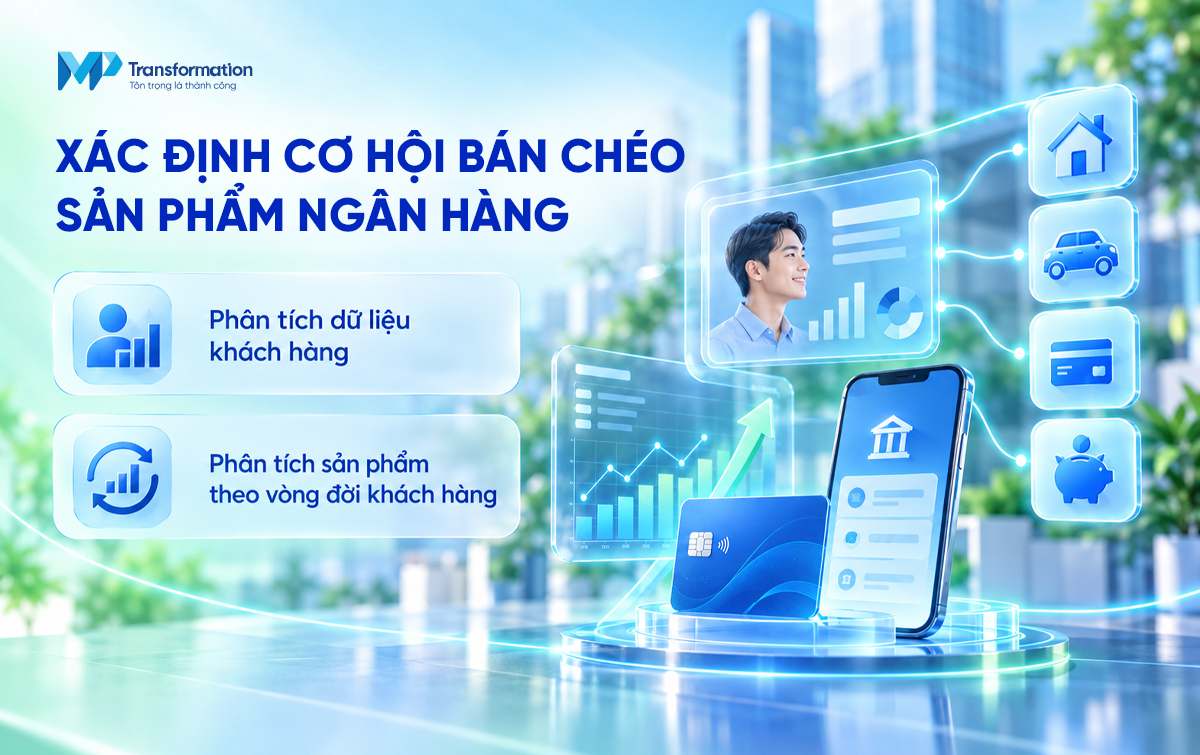
Bên cạnh các kỹ năng nền tảng, nhân viên có thể áp dụng một số kỹ thuật cross-selling để việc đề xuất sản phẩm trở nên tự nhiên và hiệu quả hơn.
Quy tắc 25 là quy tắc định giá yêu cầu giá trị của sản phẩm bán kèm không được vượt quá 25% giá trị của sản phẩm hoặc đơn hàng ban đầu.
Mục tiêu của cách tiếp cận này là giúp đề xuất bổ sung không tạo cảm giác quá lớn về chi phí hoặc cam kết. Tuy nhiên, đây không phải một quy tắc cứng áp dụng cho mọi sản phẩm ngân hàng; nhân viên vẫn cần cân nhắc khả năng tài chính và nhu cầu của từng khách hàng.
Khách hàng thường dễ tiếp nhận hơn khi sản phẩm được giới thiệu trong bối cảnh quen thuộc với nhu cầu hoặc hành vi của họ. Vì vậy, nhân viên nên sử dụng dữ liệu và lịch sử tương tác để đưa ra đề xuất có liên quan thay vì giới thiệu sản phẩm hoàn toàn mới một cách đột ngột.
Quá nhiều lựa chọn có thể khiến khách hàng khó đưa ra quyết định. Thay vì giới thiệu hàng loạt sản phẩm cùng lúc, nhân viên nên chọn một vài phương án thực sự phù hợp và giải thích rõ điểm khác biệt giữa chúng.
Cách làm này giúp khách hàng dễ so sánh và chủ động lựa chọn hơn. Quan trọng nhất, sự giới hạn lựa chọn cần nhằm đơn giản hóa quyết định chứ không tạo cảm giác bị thúc ép mua hàng.
Nhân viên nên ưu tiên những sản phẩm có liên quan trực tiếp đến nhu cầu hiện tại. Khi nhu cầu mới phát sinh, ngân hàng có thể tiếp tục đưa ra đề xuất ở những thời điểm phù hợp hơn.
Một trong những sai lầm phổ biến của bán chéo các sản phẩm của ngân hàng là tập trung vào sản phẩm ngân hàng muốn bán thay vì vấn đề khách hàng cần giải quyết.
Ví dụ, việc giới thiệu một sản phẩm tín dụng cho khách hàng không có nhu cầu vay hoặc không phù hợp về khả năng tài chính có thể tạo trải nghiệm tiêu cực. Bán chéo hiệu quả phải bắt đầu từ nhu cầu và khả năng đáp ứng của khách hàng.
Khách hàng có thể tương tác với ngân hàng qua nhiều điểm chạm như chi nhánh, ứng dụng, website, tổng đài hoặc nhân viên tư vấn. Nếu thông tin sản phẩm, ưu đãi hoặc lịch sử tương tác không được đồng bộ, khách hàng có thể phải cung cấp lại thông tin hoặc nhận những tư vấn khác nhau.
Vì vậy, hệ thống và quy trình bán hàng cần đảm bảo dữ liệu được cập nhật nhất quán giữa các kênh. Điều này không chỉ hỗ trợ cross-selling mà còn góp phần nâng cao trải nghiệm khách hàng.
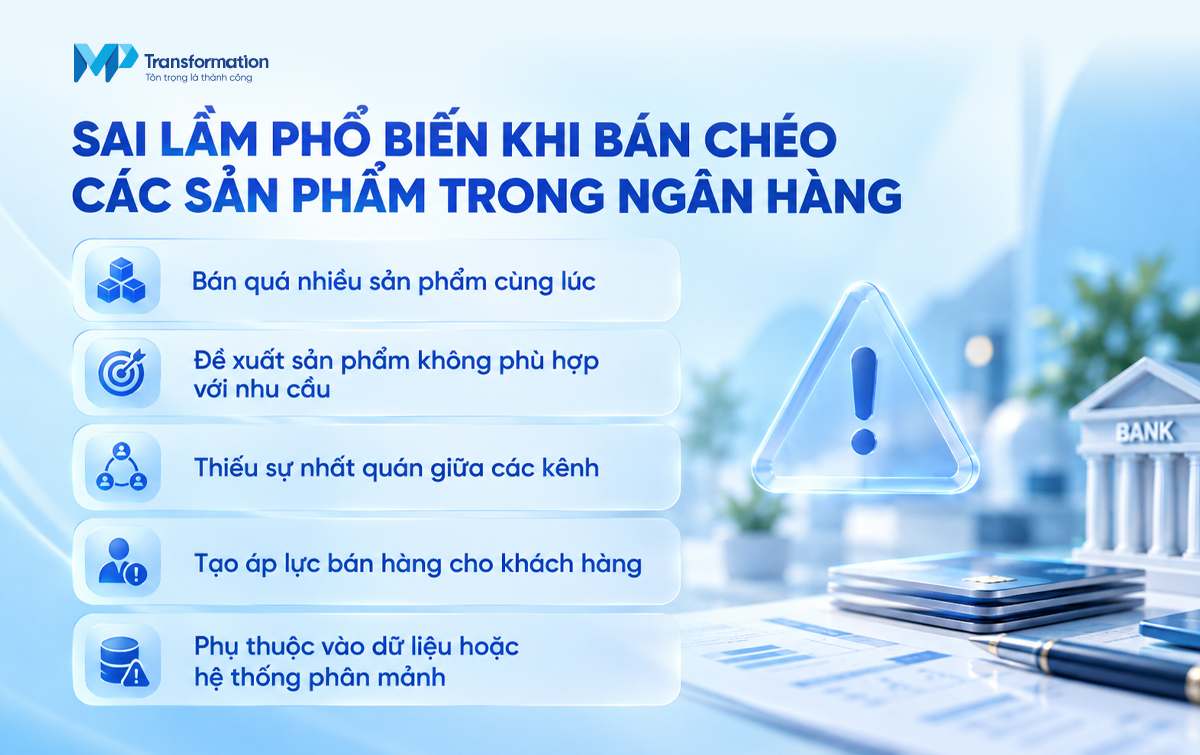
Việc liên tục thúc ép khách hàng đăng ký sản phẩm có thể mang lại kết quả ngắn hạn nhưng ảnh hưởng đến mối quan hệ lâu dài. Đặc biệt với các sản phẩm tài chính, khách hàng cần có đủ thông tin để cân nhắc trước khi đưa ra quyết định.
Nhân viên nên tập trung giải thích rõ lợi ích, chi phí, điều kiện và những điểm cần lưu ý để khách hàng tự đưa ra lựa chọn. Một giao dịch phù hợp và minh bạch có giá trị lâu dài hơn việc bán được sản phẩm bằng áp lực.
Dữ liệu phân tán giữa các hệ thống khiến ngân hàng khó xây dựng được bức tranh đầy đủ về khách hàng. Khi thông tin không được cập nhật đồng bộ, các đề xuất bán chéo có thể thiếu chính xác hoặc trùng lặp.
Do đó, ngân hàng cần kết nối dữ liệu giữa các kênh, hệ thống CRM và nền tảng nghiệp vụ để hỗ trợ nhân viên có được thông tin cần thiết. Tuy nhiên, dữ liệu vẫn cần được sử dụng có trách nhiệm, đúng mục đích và tuân thủ các yêu cầu về bảo vệ thông tin khách hàng.
Kỹ năng bán chéo sản phẩm dịch vụ ngân hàng không nằm ở việc giới thiệu được càng nhiều sản phẩm càng tốt, mà ở khả năng nhận diện đúng nhu cầu và đưa ra giải pháp phù hợp vào đúng thời điểm. Nhân viên cần kết hợp kiến thức sản phẩm, khả năng lắng nghe, phân tích dữ liệu và tư vấn dựa trên lợi ích thực tế của khách hàng.
Một chiến lược bán chéo hiệu quả phải tạo ra giá trị cho cả ngân hàng và khách hàng. Khi khách hàng nhận được sản phẩm thực sự phù hợp, bán chéo sản phẩm ngân hàng không còn là hoạt động thúc đẩy doanh số đơn thuần mà trở thành một phần của quá trình xây dựng quan hệ khách hàng lâu dài.
Để tìm hiểu thêm về MP Transformation, hãy theo dõi và tương tác với chúng tôi trên các trang mạng xã hội
Tầng 10, Tòa nhà Sudico, Đường Mễ Trì, Mỹ Đình 1, Quận Nam Từ Liêm, Hà Nội.
1900585853
contact@mpt.com.vn